Nota Técnica 2026.010 prevê implantação em produção em 1º de dezembro de 2026 e exige atenção aos sistemas emissores e à conferência fiscal das empresas.
O DANFE da Nota Fiscal Eletrônica, modelo 55, ganhará uma nova organização para apresentar os tributos da Reforma Tributária do Consumo. Publicada no portal da Secretaria da Fazenda Virtual do Rio Grande do Sul em 1º de outubro, a Nota Técnica 2026.010, versão 1.00, estabelece mudanças na representação da NF-e em papel e em PDF. O cronograma do documento prevê implantação em produção em 1º de dezembro de 2026. [1][2]
A atualização contempla o Imposto sobre Bens e Serviços (IBS), a Contribuição sobre Bens e Serviços (CBS) e o Imposto Seletivo (IS). Para as empresas, a preparação envolve revisar modelos de impressão, conferir a correspondência com os dados eletrônicos e alinhar as rotinas de faturamento e recebimento com seus fornecedores de software e responsáveis fiscais.
Uma mudança na apresentação dos tributos
A nota técnica busca incorporar os novos campos preservando a estrutura conhecida do DANFE, a legibilidade e a compatibilidade com papel A4. Define um modelo principal na orientação retrato e uma alternativa em paisagem, ambos com as mesmas informações, organizadas de maneira diferente. Os exemplos usam valores fictícios e servem como referência de implementação. [1]
A data de dezembro diz respeito à implantação da alteração do leiaute do DANFE. Ela não representa, por si só, uma mudança geral no início da cobrança dos novos tributos nem determina a substituição imediata dos tributos atuais. A reforma tem implementação gradual, e a aplicação dos campos depende das regras de cada operação e do documento eletrônico. [1]
O que o modelo passa a mostrar
A principal novidade visual é o bloco de totais de IBS, CBS e IS, colocado após os totais de ICMS e IPI. O detalhamento dos produtos também incorpora a classificação tributária, bases de cálculo, alíquotas e valores dos novos tributos. A imagem a seguir ilustra a distribuição desses campos. [1]
Modelo ilustrativo do novo DANFE
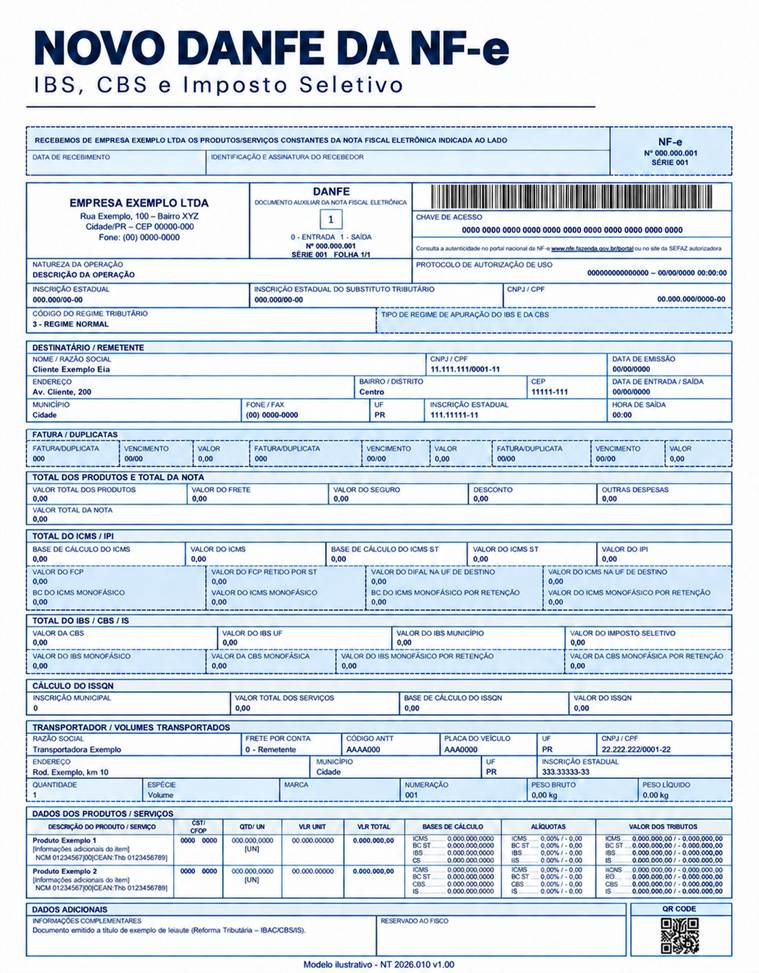
Representação editorial ilustrativa com dados fictícios. O QR Code e o código de barras foram substituídos pelos códigos de acesso ao canal da Atrativa Contabilidade no WhatsApp e não realizam a consulta fiscal da NF-e. Para implementação, consultar os modelos e as especificações oficiais da NT 2026.010 v1.00. [1]
Totais e detalhamento por produto
O novo bloco de totais reúne o valor da CBS, do IBS estadual, do IBS municipal e do Imposto Seletivo. Também contempla os valores de IBS e CBS monofásicos e de suas respectivas retenções, quando essas informações forem aplicáveis e existirem no XML. A presença desses espaços no modelo não significa que todos devem ser preenchidos em qualquer operação. [1]
No quadro de produtos e serviços, a nota prevê a classificação tributária do IBS/CBS, identificada no XML pelo campo cClassTrib; a base de cálculo do IBS/CBS; e as alíquotas e os valores de CBS, IBS estadual e IBS municipal. Para o Imposto Seletivo, são previstos base de cálculo, alíquota e valor. Esse detalhamento permite que o destinatário identifique os tributos associados aos itens, além dos totais da nota. [1]
Há uma regra específica para a impressão das alíquotas: quando o grupo de redução gRed estiver informado, o DANFE deverá exibir a alíquota efetiva de IBS estadual, IBS municipal e CBS. Na ausência desse grupo, utiliza-se a alíquota vigente correspondente. O sistema de impressão precisa respeitar essa diferença para representar corretamente os dados eletrônicos. [1]
Campos reservados e informações condicionadas
Na identificação do emitente, o modelo passa a apresentar o Código do Regime Tributário (CRT) e reserva uma área para o Tipo de Regime de Apuração do IBS e da CBS. Contudo, a versão 1.00 informa que a tag e o identificador desse último campo serão publicados em nota técnica futura. Não deve ser impresso conteúdo nesse espaço enquanto a origem da informação não estiver definida. [1]
Os quadros em azul com bordas tracejadas nos modelos oficiais representam campos facultativos ou de exibição condicionada. A nota técnica esclarece que a possibilidade de exibição não autoriza criar ou inferir informações inexistentes no XML. Quadros como fatura e duplicatas, cálculo do ISSQN e dados de transporte seguem as condições previstas na documentação técnica. [1]
QR Code ainda exige acompanhamento técnico
A nota também aborda o QR Code no DANFE modelo 55. Embora o grupo de informações suplementares já tenha utilização prevista em determinadas hipóteses, o documento anuncia uma alteração específica futura para contemplar expressamente os demais formatos de impressão, inclusive retrato e paisagem. Por isso, a imagem do QR Code no exemplo não deve ser interpretada isoladamente como uma obrigação universal já integralmente definida por esta nota. [1]
Como preparar a empresa para o novo DANFE
Como orientação prática, a Atrativa Contabilidade recomenda tratar a atualização como um trabalho conjunto entre a área fiscal, o faturamento, o recebimento e o fornecedor do ERP. Alterar o desenho do PDF é apenas uma parte da preparação: os campos exibidos precisam corresponder às informações transmitidas e autorizadas na NF-e.
ERP e emissor de NF-e — Confirmar com o fornecedor a versão que atenderá à NT 2026.010 e o prazo de disponibilização. Verificar se a atualização alcança tanto a impressão quanto a geração de PDFs.
Parametrização fiscal — Revisar os cadastros e a classificação tributária das operações, com apoio do responsável fiscal, evitando preencher campos por aproximação ou somente para reproduzir o exemplo visual.
Testes de impressão — Conferir notas com vários itens, descrições extensas e situações tributárias distintas. Observar cortes de texto, alinhamento, legibilidade e a apresentação de alíquotas efetivas quando aplicável.
Integrações e recebimento — Verificar se os sistemas de compras, estoque e gestão fiscal conseguem interpretar os dados eletrônicos e apoiar a conferência dos novos valores apresentados no DANFE.
Conferência entre XML e DANFE — Comparar classificação, bases, alíquotas e totais. Um documento visualmente atualizado não garante que a parametrização tributária esteja correta.
O cronograma da versão 1.00 não apresenta uma data específica de implantação em teste: a coluna correspondente está marcada com um traço. Empresas e desenvolvedores devem acompanhar as publicações oficiais e eventuais revisões antes da entrada em produção. [1]
Atrativa Contabilidade está preparada para atender as empresas
A Atrativa Contabilidade está preparada para atender e orientar as empresas na adaptação ao novo DANFE e às exigências da Reforma Tributária do Consumo. A atuação contempla a análise dos impactos fiscais, a orientação sobre os campos de IBS e CBS, o alinhamento com os fornecedores de sistemas e o acompanhamento das atualizações técnicas, considerando as particularidades de cada negócio. Preparar sistemas, revisar cadastros e orientar as equipes com antecedência ajuda a reduzir retrabalho e divergências na emissão e na conferência das notas.
Atrativa Contabilidade — Auxiliamos organizações dinâmicas a liberarem seu potencial de crescimento.
Fontes oficiais
[1] Projeto NF-e — Nota Técnica 2026.010, versão 1.00, outubro de 2026. Cronograma: p. 3; alterações: pp. 4–6; modelos: pp. 7–9. Consulta em 2 de outubro de 2026.
[2] Portal da NF-e — SVRS. Seção Documentos, publicação da NT 2026.010 v1.00 em 1º de outubro de 2026. Consulta em 2 de outubro de 2026.